miércoles, 22 de enero de 2020

INFORME PERICIAL ECONÓMICO, ¿QUÉ ES?


Informe pericial económico
Se trata de un informe, emitido por un experto en asuntos económico-financieros, con el fin de cubrir la necesidad de aportar en sede judicial conclusiones basadas en evidencias, como medio de prueba, que requieren de un conocimiento técnico acreditado en el ámbito económico-contable.
Dicho informe puede ser conocido con distintas denominaciones, aunque son lo mismo: Pericia, pericial, dictamen pericial, informe pericial, dictamen del perito, etc.

QUIEN ES EL RESPONSABLE DE PREVENIR ACTIVIDADES ANTI ÉTICAS?

Marta Cadavid, CAMS. CFE. AML.
20.01.2020

COMIENZA HOY

domingo, 19 de enero de 2020
Blog:
Nahun Frett, MBA, CIA, CCSA, CRMA, CPA, CFE
AUDITOR INTERNO – INSTRUCTOR – CONSULTOR – CONFERENCISTA

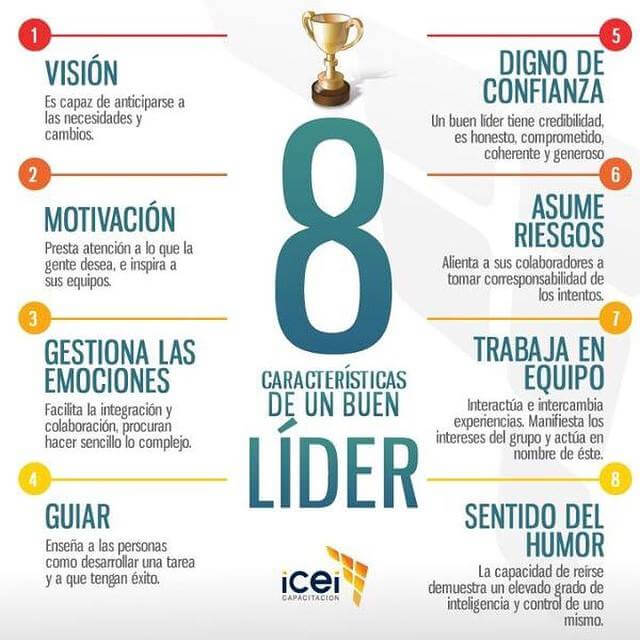
8 CARACTERÍSTICAS DE UN BUEN LÍDER

sábado, 18 de enero de 2020
Blog:
Nahun Frett, MBA, CIA, CCSA, CRMA, CPA, CFE
AUDITOR INTERNO – INSTRUCTOR – CONSULTOR – CONFERENCISTA

CONSULTA SOBRE POLÍTICA DE GESTIÓN DE RIESGOS

viernes, 17 de enero de 2020

Otra consulta, un colega auditor interno me comento que su empresa esta implementando un sistema de gestión de riesgos, por lo que me preguntó:
¿Qué componentes debería tener una política de ERM?
La política de gestión de riesgos debería establecer claramente los objetivos de la organización y el compromiso con la implementación efectiva de un enfoque de gestión de riesgos. A continuación, presentamos aspectos esenciales que deben tener presente al desarrollar e implementar una política de ERM:
  1. ¿Establezca la actitud de la organización sobre el riesgo y la importancia de la gestión de riesgos?
  2. ¿Enlace los objetivos y políticas de la organización con la política de gestión de riesgos?
  3. ¿Define o hace referencia a declaración de apetito de riesgo de la organización y a los niveles de tolerancia al riesgo?
  4. ¿Establece los deberes y responsabilidades de la gerencia de riesgos?
  5. ¿Especifica la forma en que los conflictos de interés serán manejados?
  6. ¿Expresa la importancia de asignar los recursos necesarios para ayudar a garantizar la implementación efectiva de la gestión de riesgos?
  7. ¿Define la forma en que la ejecución de la gestión de riesgos será medida y reportada?
  8. ¿Establece el proceso a través del cual la política de gestión de riesgos será periódicamente revisada y mejorada, particularmente para dar repuesta a eventos de riesgos o cambios en el contexto organizacional?
  9. ¿Refuerza la importancia de comunicar la política a todo el personal que sea necesario y apropiado?
Blog:
Nahun Frett, MBA, CIA, CCSA, CRMA, CPA, CFE
AUDITOR INTERNO – INSTRUCTOR – CONSULTOR – CONFERENCISTA

miércoles, 15 de enero de 2020

INDICADORES DE FRAUDE I (CORRUPCIÓN)

miércoles, 15 de enero de 2020
Albert Salvador Lafuente, Secretario General Internacional de la World Compliance Association
Dentro de todas las categorías de fraude que podemos encontrar 3 bastante significativas:
  • Corrupción: obtención de un beneficio particular por acción u omisión, uso indebido de una posición o poder, o de los recursos o de la información.
  • Apropiación Ilegal de Activos: Consistente en el apoderamiento de bienes ajenos, con intención de lucrarse cuando esos bienes se encontraban legalmente en su posesión a través de otros títulos posesorios distintos de la propiedad.
  • Fraude en los Estados Financieros: Las irregularidades a los registros o informes contables para hacer aparecer más favorable la situación de capital líquido de la empresa.
En esta “trilogía” de publicaciones os comparto algunos ejemplos de indicadores
que nos puedes ser muy útiles para poder definir nuestra matriz de riesgos.
Capitulo I : CORRUPCIÓN


N°INDICADORES
1Los procesos en la empresa, cuentan con adecuada segregación de funciones (varias personas intervienen en el proceso)
2Se realiza fraccionamiento de las compras para acelerar las autorizaciones
3Las funciones que realiza son las que corresponden al puesto en el que esta
4Las compras y/o servicios recibidos en la empresa, son los requeridos y necesarios
5Realiza pagos superiores a lo aprobado, por ajustes adicionales fuera del contrato
6Obtiene descuentos adicionales a favor de la organización en las compras realizadas
7El personal de compras es rotado constantemente
8El personal de compras es capacitado en la administración de proveedores
9Se revisa si existe vínculo familiar entre el personal de compras y alguno de los proveedores, antes de realizar la compra
10Las licitaciones de compras, cuentan con adecuada publicidad
11Se cuenta con proveedores exclusivos para determinados servicios y/o productos
12Se cuenta con los controles de supervisión necesarios al recibir productos y/o servicios
13Las metas puestas para las ventas son muy altas
14Los acuerdos firmados van acorde con las políticas de la organización
15Los criterios establecidos para la evaluación de proveedores se ajustan a las presentadas por el proveedor
16Los documentos que requieren mi autorización están debidamente firmados
17El horario de trabajo establecido es suficiente para cumplir con mis deberes diarios
18Los empleados acostumbran a trasmitir información en horarios no laborales, así como acceder a la plataforma en horas no habituales.
19Los funcionarios cumplen con el manuales de funciones y responsabilidades.
20El plan de capacitación para el personal es el necesario para realizar correctamente su trabajo
21Existe elevada rotación de personal nuevo
22Existe un plan de compensación de bonificaciones de acuerdo al cumplimiento de metas financieras
23Tomo decisiones de último momento, para solucionar casos que ya llevan tiempo pendientes de solucionar
24Existe ausencia de controles frente al conflictos de interés
25El perfil de usuario en el sistema va de acuerdo a mis funciones
26El perfil de usuario en el sistema se desactiva cuando estoy de vacaciones
27Cuando estoy de vacaciones, suelo ir al trabajo para resolver algunos pendientes
28Constantemente hay rotación de personal en puestos importantes
29Realizo compras para la organización, de algún conocido porque me da más garantía.
30Se sanciona económicamente a los colaboradores por el incumplimiento de normas.
31Se reconocer el cumplimiento de los logros de los colaboradores y su aporte para lograr las metas de la organización.
32Se acepta las perdidas pequeñas (mercaderías, activos) como parte de la convivencia laboral.
33Se mantiene al personal por varios años sin incentivos ni promociones internas.