lunes, 9 de enero de 2017

CAMBIOS NORMAS PRÁCTICA PROFESIONAL DE AUDITORÍA INTERNA – EDICIÓN 2017

Estándar
lunes, 9 de enero de 2017
A partir del 1ro. de enero del 2017, los auditores internos a nivel mundial tenemos la obligación de incorporar a nuestro trabajo las nuevas Normas para la Práctica Profesional.
¿Te gustaría conocer cuáles son los principales cambios realizados a las Normas?
A continuación, presentamos las tres modificaciones más importantes realizadas a las Normas por parte del IIA Global junto con una explicación de la razón por la cual se realizó cada cambio.
Cambio No. 1 – Incorporación de la definición de Principios Fundamentales para la Práctica Profesional de la Auditoría Interna
Los Principios Fundamentales para la Práctica Profesional de la Auditoría Interna (Principios Fundamentales) son los elementos fundamentales que describen la eficacia de auditoría interna. Los Principios Fundamentales apoyan el Código de ética y las Normas.
Esta nueva incorporación provoca un cambio en Norma 1010, la cual será de la siguiente forma:

1010 Reconocimiento de los elementos obligatorios en el estatuto de auditoríainterna

La naturaleza obligatoria de los Principios Fundamentales para la PrácticaProfesional de la Auditoría Interna, el Código de Ética, las Normas y la definición deauditoría interna, debe estar reconocida en el estatuto de auditoría interna. El directorejecutivo de auditoría debería tratar la Misión de Auditoría Interna y las guíasobligatorias del Marco Internacional para la Práctica Profesional de la AuditoríaInterna, con la alta dirección y el Consejo.
Explicación del por qué se realizó este cambio:
Esta incorporación define un nuevo elemento del MIPP aprobado en Julio de 2015
El propósito y papel de una actividad de auditoría interna están basados en su Misión. Los Principios Fundamentales, la definición de auditoria interna, el código de ética y las Normas son los elementos de cumplimiento obligatorio del MIPP y es importante tratarlos con la alta dirección y el Consejo.
Cambio No. 2 – Creación de dos nuevas Normas 1112 y 1130.A3

Nueva Norma: 1112 – El papel del director ejecutivo de auditoría además deauditoría interna

Cuando el director ejecutivo de auditoría asuma o se espera que asuma un papel y/o responsabilidades aparte de auditoría interna, debe aplicar salvaguardas paralimitar impedimentos a la independencia y objetividad.

Interpretación:

Puede darse la situación en que se solicite al director ejecutivo de auditoría queasuma un papel y responsabilidades aparte de auditoría interna, tales comoresponsabilidades sobre actividades de cumplimiento o gestión de riesgos. Estepapel y responsabilidad puede causar impedimentos, o parecer que los causa, a laindependencia organizacional de la actividad de auditoría interna o a la objetividadindividual del auditor interno. Las salvaguardas a tomar son actividades desupervisión, a menudo asumidas por el Consejo, destinadas a afrontar esosimpedimentos potenciales, que pueden incluir actividades tales como evaluarperiódicamente las líneas de dependencia y responsabilidades, y desarrollar procesosalternativos para obtener aseguramiento sobre las áreas de responsabilidad adicional a auditoría interna.
Explicación del por qué se creó esta nueva Norma:
En los últimos años, se ha solicitado a algunos DAIs que asuman responsabilidades adicionales en materia de gestión de riesgos y/o control interno, o se espera que las asuman. Aunque los requisitos de independencia organizacional y objetividad individual son bien conocidos, podrían ser cuestionados cuando las actividades de auditoría interna se combinan con otras actividades en la organización.
Nueva Norma 1130.A3
La actividad de auditoría interna puede proporcionar servicios de aseguramiento dondehaya realizado previamente servicios de consultoría, siempre y cuando la naturalezade los servicios de consultoría no cause impedimentos a la objetividad, y se considere a la objetividad individual en la hora de asignar recursos al trabajo.
Explicación del por qué se creó esta nueva Norma:
La Norma 1130 actual no trata los servicios de aseguramiento después de realizar servicios de consultoría. Los cambios propuestos clarifican y reiteran la necesidad de mantener la objetividad.
Cambio No. 3 – Incorporación de tres nuevos párrafos de interpretaciones en las Normas 2050, 2060 y 2230
2050 – Coordinación y confianza
El director ejecutivo de auditoría debería compartir información, coordinar actividades y considerar la posibilidad de confiar en el trabajo de otros proveedores internos y externos de aseguramiento y consultoría para asegurar una cobertura adecuada y minimizar la duplicación de esfuerzos.
Interpretación:
En la coordinación de actividades, el director ejecutivo de auditoría puede confiaren el trabajo de otros proveedores de servicios de aseguramiento y consultoría.Se debe establecer un proceso consistente para esta confianza y el directorejecutivo de auditoría debería considerar las competencias, objetividad y cuidadoprofesional de los proveedores de servicios de aseguramiento y consultoría. ElDirector ejecutivo de auditoría debería entender también el alcance, objetivos yresultados del trabajo realizado por otros proveedores de aseguramiento y consultoría. Cuando se deposita la confianza en el trabajo de otros, el directorejecutivo de auditoría es responsable de asegurarse de que existe un soporteadecuado para las conclusiones y opiniones expresadas por la actividad de auditoríainterna.
Explicación del por qué se agregó esta nueva sección de interpretación:
Debido a que hay diversas funciones de aseguramiento en la organización, existen posibilidades de duplicación de esfuerzos a través de un enfoque de silos. Éste se incrementa con los servicios de aseguramiento y consultoría proporcionados por proveedores externos. La colaboración entre la actividad de auditoría interna y las funciones de control y riesgos (Por ejemplo, cumplimiento, ERM, control financiero, legal, seguridad y medio ambiente, control de calidad) puede reducir ineficiencias, ahorrar costos, incrementar el nivel de aseguramiento y potenciar el conocimiento en determinadas áreas. Al reconocer que hay otras funciones de aseguramiento competentes responsables de evaluar los riesgos en la organización, es esencial la existencia de guías obligatorias que articulen claramente las responsabilidades de auditoría interna en relación a otros proveedores de aseguramiento y consultoría.
2060 – Informe a la alta dirección y al Consejo
El director ejecutivo de auditoría debe informar periódicamente a la alta dirección y al Consejo sobre la actividad de auditoría interna en lo referido al propósito, autoridad, responsabilidad y desempeño de su plan, y sobre el cumplimiento del Código de Ética y las Normas. El informe también debe incluir cuestiones de control y riesgos significativos, incluyendo riesgos de fraude, cuestiones de gobierno y otros asuntos que requieren la atención de la alta dirección y/o el Consejo.
Interpretación:
La frecuencia y el contenido del informe están determinados  por comentarios con laalta dirección y el Consejo, y dependen de la importancia de la información a sercomunicada y la urgencia de las acciones a seguir por parte de la alta dirección y elConsejo.
La frecuencia y el contenido del informe están determinados por el Director ejecutivo de auditoría en colaboración con la alta dirección y el Consejo. La frecuencia y elcontenido del informe dependen de la importancia de la información a sercomunicada y la urgencia de las acciones a seguir por parte de la alta dirección y/o elConsejo.
Los informes del Director ejecutivo de auditoría dirigidos a la alta dirección y elconsejo deben incluir información sobre:
  • El estatuto de auditoría interna
  • La independencia de la actividad de auditoría interna
  • El plan de auditoría y su progreso
  • Necesidad de recursos
  • Resultados de las actividades de auditoría
  • Nivel de cumplimiento con el Código de Ética y las Normas y planes deacción para afrontar incumplimientos significativos
  • La respuesta de la dirección que, a juicio del director ejecutivo de auditoría,podría resultar inaceptable para la organización
Estos y otros requerimientos de comunicación para el director ejecutivo deauditoría están referenciados en las Normas.
Explicación del por qué se agregó esta nueva sección de interpretación:
Los cambios propuestos consolidan varios requisitos de comunicación que se encuentran dispersos en las Normas parta facilitar su cumplimiento. Los cambios también clarifican más la información específica que el DEA debe comunicar al Consejo, incluyendo el nivel de cumplimiento con las Normas.
2230 – Asignación de recursos para el trabajo
Los auditores internos deben determinar los recursos adecuados y suficientes para lograr los objetivos del trabajo, basándose en una evaluación de la naturaleza y complejidad de cada trabajo, las restricciones de tiempo y los recursos disponibles.
Interpretación:
“Adecuados” se refiere al equilibrio entre conocimiento, aptitud y otras competenciasnecesarias para realizar el trabajo. “Suficientes” se refiere a la cantidad de recursosque se necesitan para realizar el trabajo con el cuidado profesional adecuado.
Explicación del por qué se agregó esta nueva sección de interpretación:
Este cambio permite que la Norma refleje mejor los Principios Fundamentales, en concreto demostrar competencia y cuidado profesional.
Comentario final: Debido a la importancia que tiene para nuestro trabajo la aplicación de las Normas para la Práctica Profesional, por favor no dejes de informarle a todos los colegas auditores internos que conozca sobre este artículo.
Blog:
Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.

DAFO PERSONAL

Estándar
sábado, 7 de enero de 2017
El  Análisis DAFO , también Conocido Como  Análisis FODA o DOFA , Es Una Herramienta de Estudio de la Situación De Una Empresa o Proyecto de las Naciones Unidas, Analizando SUS Características Internas (Debilidades y Fortalezas) y Su Situación externa (Amenazas y Oportunidades) En Una matriz cuadrada.
Proviene de las siglas en inglés FODA (Fortalezas,  Debilidades,  Oportunidades  Y  Amenazas).
Es Una Herramienta Para Conocer La Situacion real, En que SE Encuentra Una organization, Empresa o Proyecto, y PlanEAr Una Estrategia de futuro. A Continuación, presentamos la ONU example de Cómo puedes · emplear this tool Para Tu Desarrollo personal:
Blog: 
Nahun Frett
Es Un reconocido conferencista Especializado en Temas Sobre auditoría interna, gestión de Riesgo, Gobierno corporativo, Cambio organizacional, Liderazgo y auto-evaluation de control. Motivador nato De Equipos Multidisciplinarios de Auditoría Interna, ampliamente: solicitado para dictar Conferencias y proveer Capacitación en Cursos, Talleres y Seminarios.

sábado, 7 de enero de 2017

COMO HACER UN INVENTARIO DE RIESGOS PENALES EN ESPAÑA

Estándar
miércoles, 4 de enero de 2017

Albert Salvador LaFuente

Este artículo fue publicado en su Blog Fraude Interno, el cual es un Blog creado con el objetivo de compartir conocimientos e inquietudes relacionados con el fraude interno, tanto con profesionales de la auditoria interna como con cualquier empresario o directivo que no disponga de un departamento de auditoria interna en su organización. Para mayor información debes visitar: https://fraudeinterno.wordpress.com/.
Blog:
Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.

10 TENDENCIAS TECNOLÓGICAS ESTRATÉGICAS

Estándar
martes, 3 de enero de 2017
         
Blog:
Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.

LA AUDITORÍA INTERNA Y LA RESISTENCIA AL CAMBIO

Estándar
lunes, 2 de enero de 2017
Guillermo Casal
Solemos suponer que si a alguien se le muestran los riesgos e ineficiencias de lo que está haciendo, y al mismo tiempo se le exhibe una manera mejor de hacer las cosas, aceptará gustosamente los cambios. Pero………todos los que pasamos algún tiempo en auditoría interna u otras áreas que promuevan mejoras en la organización, sabemos que frecuentemente no es así. En este artículo abordaremos las razones más comunes de la resistencia al cambio y los medios para lidiar con ella.
Posibles razones de la resistencia al cambio
Diagnóstico y/o recomendaciones confusas
En ámbitos de estudio de Metodología de las Ciencias se suele clasificar los niveles de conocimiento en tres: sencillez, complejidad  y sencillez. El gráfico a continuación lo exhibe con la contundencia de las imágenes, que siempre valen más que las palabras:
  1. La sencillez de la ignorancia. Cuando se desconoce completamente un tema, se lo puede percibir como erróneamente simple. Por dar un ejemplo, quien mira un partido de tenis podría pensar que, si toma una raqueta y sale al campo de juego, tiene posibilidades contra un deportista de élite. No es sino hasta que se lo intenta que se comprende la complejidad del juego en cuanto a los efectos y velocidad de la pelota
  2. El deleite de la complejidad. Quienes llegan a un cierto dominio de una disciplina (generalmente un dominio inicial, no magistral……), pueden deleitarse explicando su saber en términos difíciles de comprender para el lego. Eso logra dos efectos:
  3. Deslumbrar (al menos en una primera etapa), al desconocedor con el lenguaje rebuscado que no se comprende plenamente
  4. Proteger al “experto” (que no lo es tanto), de preguntas en mayor profundidad que podrían colocarlo en una situación incómoda. LA COMPLEJIDAD ES SIEMPRE UNA ETAPA INTERMEDIA EN EL CONOCIMIENTO, e intentar operar  o cambiar algo en esta instancia es altamente riesgoso
  5. La sencillez del experto. Cuando se domina en profundidad un tema se llega a la capacidad de presentarlo a quien lo ignora en términos simples y entendibles
Una primera razón de resistencia al cambio es presentar diagnósticos y recomendaciones en términos complejos, porque el destinatario de la información se angustia al verse compelido a realizar un cambio sin entender plenamente por qué debe cambiar, qué debe cambiar, cómo debe hacer ni qué resultados obtendrá.
Por tanto, el auditor o gestor del cambio debe dominar la materia sobre la cual diagnosticará y propondrá mejores en un grado tal que le permita presentar sus conclusiones en los términos sencillos del conocedor
Negación
¿Por qué los seres humanos negamos ciertos errores, a veces contra toda evidencia?
Para eso hay que asimilar el concepto de “racionalidad limitada”. Los seres humanos no somos seres  puramente racionales.
Somos SERES EMOCIONALES CON CAPACIDAD DE RAZONAR
En primer lugar, puede haber en la relación auditor/auditado una animadversión “ad hominem”, o prejuicio contra la persona. Este rechazo surge cuando la relación auditor/ auditado se establece para ambas partes como un vínculo de sometimiento o superioridad en el cual hay alguien superior que examina lo que alguien inferior hizo y pudo hacer mal.
El auditor es conocedor y honesto y el auditado es presumiblemente inepto y corrupto. Si esas son las reglas del juego, la mayor tentación del auditado será controvertir cualquier afirmación que haga el auditor para demostrar que el auditor no es tan conocedor e infalible como gusta de presentarse……
En segundo lugar, si no existe una animadversión entre auditor y auditado, puede igualmente existir un apego de las personas hacia la manera en que tradicionalmente se han venido haciendo las cosas.
Un rechazo a aceptar que esa rutina con la cual se sintió cómodo/a, debe cambiarse y abrir paso a otras formas desconocidas de trabajar, a hacerlo con nuevos compañeros, a cambiar de proveedores o tecnologías………
Del mismo modo que las personas nos encariñamos con los autos viejos por los buenos momentos que nos dieron, nos apegamos a maneras ineficientes de hacer las cosas por los buenos resultados que en algún momento nos permitieron obtener.
Pereza
Además de encariñarnos con nuestra forma de hacer las cosas y sentir temor por lo desconocido, la pereza es también un sentimiento fuerte en las organizaciones.
Subyace la siguiente idea: “con lo que me costó aprender a hacer esto, ahora que estaba cómodo me cambian el procedimiento. Para qué tanto esfuerzo?
Cuánto más voy a ganar YO con tanto cambio y mejora continua? Es siempre más trabajo por la misma paga……..”
La cuestión del poder
Quienes tienen personal a cargo pueden, y frecuentemente ven, a la auditoría interna como un cuerpo extraño que interfiere con la rutina diaria del trabajo y con su autoridad sobre sus subordinados. Si, adicionalmente, esos “intrusos” pretenden cuestionar la forma en que se hacen las cosas y recomendar cambios………..es demasiado para ellos
Intereses ocultos/ espurios
Los intereses ocultos no necesariamente son espurios. Un interés oculto puede ser desarrollar ciertas labores en un determinado lugar y/u horario por diversas razones:
  • Por ejemplo, el personal de informática puede preferir desarrollar labores técnicas que requieren concentración en horarios en que no esté presente la mayoría del personal, de modo de evitarse interrupciones con llamados y consultas
  • Otro personal puede estar interesado en no cambiar de lugar de trabajo porque le queda cerca de su domicilio o tiene mayor facilidad de acceso
  • También puede haber una camaradería grupal por la cual un grupo de personas afines no quieran ser asignadas a labores que los separen
Recomendaciones contrarias a los intereses ocultos producirán una lógica pero inesperada resistencia
Distinto es el caso de los intereses espurios. Si una persona o grupo de personas está cometiendo un fraude, opondrán firme y aparentemente irracional resistencia a recomendaciones emergentes del más elemental sentido común. Por caso, me ha tocado enfrentar tal resistencia en un grupo de empleados de depósito que resistían encarnizadamente la propuesta de auditoría interna de archivar  cada comprobante de entrega con su correspondiente factura para verificar que todo despacho fuera correcta y oportunamente facturado al cliente que recibió  la mercadería. La razón obvia para tal resistencia era que el grupo en cuestión estaba haciendo entregas no autorizadas que nunca eran facturadas…….
Medios de lidiar con la resistencia
Cada una de las causas anteriormente mencionadas para la resistencia al cambio requiere de maneras diferentes para tratar con ella y reducir sus efectos. Veamos qué se puede hacer en cada caso
Diagnóstico y/o recomendaciones confusas
Una primera y bastante obvia contra medida contra este tipo de resistencia es establecer normas de redacción de informes y mecanismos de supervisión que promuevan y aseguren que los informes y otras comunicaciones de auditoría resulten claros. Varias medidas pueden disponerse al efecto:
  • Frases cortas
  • Voz activa
  • Evitar la jerga técnica
  • Incluir referencias a leyes y procedimientos cuando éstos sean los que sustentan observaciones y recomendaciones
  • Ejemplos y comparaciones de la vida diaria para ilustrar situaciones complejas
El posible inconveniente que puede presentarse cuando los informes comienzan a resultar más claros es que el destinatario pueda pensar que la labor del auditor fue más simple que lo que resultó en realidad. Esta dificultad se resuelve con relativa sencillez cuando se incluye un párrafo de alcance que mencione con especificidad y precisión la tarea realizada
Negación
El primer tipo de negación, el que proviene del rechazo “ad hominem”, puede resolverse de distintas formas. El inconveniente es que, por caso, adoptar una actitud más afable puede reducir el rechazo pero también minar la independencia del auditor. Por tanto, lo más aconsejable para trabajar en este campo será hacerlo en dos ejes:
  1. Eliminar hasta donde sea posible todo rasgo de arrogancia y autoritarismo de parte de los auditores internos. Exhibir respeto por el trabajo del auditado y reconocer los logros REALES del auditado. Incluir en el informe no solamente los aspectos deficientes sino también los sobresalientes. No por una cuestión demagógica, sino porque así como los errores implican la necesidad y oportunidad de mejorar, los logros permiten identificar las “mejores prácticas” que sirven a otros para mejorar y al auditor para establecerlas como base del desempeño esperado
  2. Basar la relación auditor/auditado en el profesionalismo y la franqueza. Un auditor no es un enemigo, pero tampoco un amigo. Hacer entender el trabajo de auditoría y por qué es bueno para la organización que existan auditores, independientemente que puedan resultar desagradables a los auditados
Respecto del apego a “la forma en que aquí hacemos las cosas”, el auditor debe ser muy claro y específico en tres aspectos:
  1. Cuáles son los inconvenientes que trae la operatoria cuestionada. Dialogar. Escuchar con atención los argumentos de defensa del statu quo que presenta el auditado, reconocer los temas en los que tiene razón y fundamentar con datos y evidencias los cuestionamientos que realiza el auditor. No ceder ante argumentos del auditado que no tengan similar respaldo
  2. Cuáles son las ventajas que tienen las recomendaciones formuladas. Operar en relación con las mismas de la misma manera que frente a los cuestionamientos
  3. Documentar acuerdos y desacuerdos. Es  bastante común  que el auditado reconsidere su negativa a enfrentar las recomendaciones fundamentadas del auditor cuando sabe ( y se le enfatiza……) que el informe será elevado a instancias superiores a la del auditado.
En ocasiones, incluso, solamente repetir lo que acaba de decir el auditado para controvertir al auditor hace que el cuestionador desista al oír lo absurdo del argumento que acaba de plantear.
Recuerdo el caso de una organización internacional en la cual le expresé a alguien “de modo que tu propuesta para zanjar las cuestiones legales emergentes de trasladarnos del país A al país B es consultar a un abogado del país C, que es de dónde tú provienes……”.
Obviamente, la persona confiaba en dicho abogado pero no había considerado que no podía actuar fuera de la jurisdicción en donde estaba matriculado
Pereza
Lidiar con estos últimos motivos de resistencia al cambio exige al auditor un grado mayor de pericia que los anteriores. En efecto, la pereza tal como la describimos anteriormente es una motivación egoísta y por tanto intolerable en una organización.
Por consiguiente, el auditor debe VENCER a la pereza de quienes resisten al cambio.
El primer peligro, en tal caso, es aparecer como autoritario y por tanto despertar resistencia al cambio en otras personas que, siendo bienintencionadas, aprecian y confían en el perezoso.
El segundo inconveniente es que el auditor no tiene una autoridad para IMPONER sus recomendaciones y, por lo tanto, necesita un fuerte y claro respaldo de la autoridad superior que sí tenga esa prerrogativa.
En consecuencia, lo que el auditor deberá hacer frente al perezoso es:
  1. Dejar en claro lo evidente de su recomendación y lo irrazonable de la actitud del perezoso, con frases del estilo “es obvio que si la puerta queda abierta  toda la noche es casi seguro que nos van a robar. Y tú eres el último que se va.  En consecuencia,  parece que la única alternativa es que cierres la puerta al irte. Por qué no quieres hacerlo?”
  2. Abordar el conflicto con sinceridad pero sin mencionar explícitamente la pereza del perezoso. Siguiendo con el ejemplo anterior “Bien. Si tú no quieres cerrar la puerta, ni cambiar de horario para no ser el último en retirarte, quedamos expuestos a un riesgo intolerablemente alto de robo que TÚ estás produciendo con tu negativa. Así lo haré constar en mi informe”
Esta situación, la del auditor enfrentando a un perezoso, ejemplifica muy bien el rol deaseguramiento del auditor interno y la razón por la cual un auditor interno tiene rasgos consultivos PERO NO ES ESENCIALMENTE UN CONSULTOR. También explica la razón por la cual enfaticé previamente en la cuestión de la actitud profesional, no autoritaria ni agresiva pero tampoco excesivamente fraternal.
La cuestión de poder
A diferencia de la pereza, cuando se advierte la cuestión de poder se puede y frecuentemente conviene, explicitarla para que quien se sienta amenazado disipe su temor.
Argumentaciones en tal sentido pueden ser: “está claro para todos que quien manda en esta área eres tú. Los auditores no venimos a cuestionar eso sino a ver si encontramos maneras mejores de hacer  las cosas y proponértelas”
Y, posiblemente, para reforzar la credibilidad a riesgo de cierto grado de confrontación, añadir : “ lo que te acabo de decir es la parte grata del asunto. La parte ingrata del tema es que así como tú tienes la autoridad y el deber de hacer funcionar esta área, los auditores tenemos la autoridad y el deber de evaluar todas las áreas, cuestionar las deficiencias y proponer mejoras.
No es algo que tú puedas decidir si se hará o no. Lo haremos porque así lo quiere la Dirección Superior.
La buena noticia es que nuestras recomendaciones no son obligatorias sino opcionales para ti…………hasta que la Dirección Superior te diga lo contrario”
Intereses ocultos/ espurios
Cuando el auditor enfrenta una inesperada resistencia y ninguno de los motivos anteriores parece ser la razón, ésta podría ser la causa. En tal caso, lo que deberá hacerse es dilucidar si los intereses, conforme lo describimos antes, son ocultos o espurios. Claro que esto requiere de cierto tacto. Por caso: si se identifica que dos personas mantienen una relación amorosa en su trabajo y por ende no quieren ser asignados a locaciones diferentes:
  1. El auditor debe evaluar si las normas de la organización permiten tal situación
  2. En caso que lo permitan, que no es la situación más frecuente, debe considerar el riesgo de fraude que podría implicar la circunstancia, por colusión o por falencia en la supervisión
  3. Si tal riesgo no existe o es irrelevante, el tema no puede ser abordado explícitamente si los involucrados no lo han divulgado En cuyo caso, se lo puede encarar elípticamente, diciendo : “ en realidad, esta nueva forma de trabajar implicaría que XX e YY deban trabajar en lugares distintos y remotos. Como eso implicaría deshacer un equipo de trabajo ya muy ensamblado, deberían ustedes considerar reasignar funciones para evitar esos traslados pero cumplir con la nueva forma de trabajo que les he recomendado”.
Distinto es el caso de los intereses espurios ya mencionados. No hay otro motivo para no querer adjuntar la factura a la nota de envío, que el continuar haciendo envíos que nunca se facturarán. No se puede transar con el fraude.
Pero tampoco es conveniente que el auditor explicite sus sospechas cuando no ha recolectado evidencias sólidas de irregularidades. En cuyo caso, la forma más apropiada de abordar el problema será decir algo como: “ De modo que, pese a que les he explicado detalladamente que es necesario adjuntar nota de envío con factura para cerciorarse que todos los despachos han sido facturados, ustedes no lo ven así. En cuyo caso, lo que tendré que hacer es ampliar el alcance de mi revisión para ver si este riesgo de los despachos no facturados se ha materializado o no, y en el primero de los casos, que impacto ha podido tener”.
A partir de ese momento, la auditoría deja de ser operacional y pasa a ser investigativa, la primera de las instancias de la auditoría forense según he mencionado en otro artículo
En conclusión
El auditor interno es un agente de mejora continua y promotor constante del cambio. Como tal, se verá permanentemente expuesto al conflicto implicado por la resistencia al cambio. Algunas consideraciones útiles para poder manejar la tensión derivada de esta circunstancia son:
  1. Saber que esto es así. Saber que ante toda propuesta de cambio puede surgir una resistencia
  2. No tomar esa resistencia como algo malo. En realidad, podría ser aún peor un exceso de confianza en el auditor por los auditados, que los llevara a aceptar e implementar recomendaciones equivocadas. El producto de valor agregado de una auditoría interna es la recomendación del auditor mejorada por los comentarios del auditado e implementada
  3. Tener empatía. Entender que a ningún ser humano (incluidos los auditores……):
  4. le gusta que le critiquen su trabajo
  5. Que también puede experimentar temor a lo desconocido
  6. Hablar todo lo claro que se pueda. El límite es la agresión y la grosería, por una parte, y la discreción y confidencialidad por la otra
  7. Identificar tan precisamente como sea posible la razón de resistencia al cambio y operar en base a la técnica apropiada
Blog:
Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.

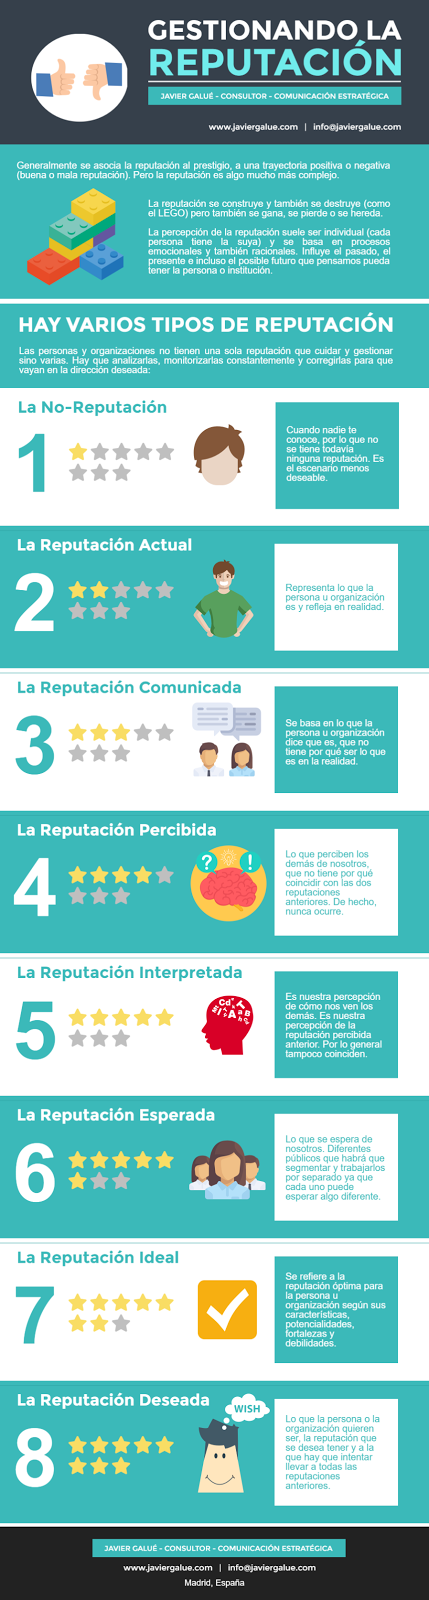
GESTIONANDO LA REPUTACIÓN

Estándar
viernes, 30 de diciembre de 2016

Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.

jueves, 5 de enero de 2017

LIBRO DE FRAUDE INTERNO (GRATIS PARA SUBSCRIPTORES)

Estándar

miércoles, 28 de diciembre de 2016

Tengo el placer de comunicarles la Publicación del libro Fraude Interno; Prevención, Deteccion y Tratamiento de la autoría Albert Salvador (disponible una Través de  Amazon )
This obra Sobre Fraude Interno Abarca Tres Etapas criticas: Prevención, Tratamiento y detection. Este libro Comparte Fórmulas Precisas para dar respuestas Efectivas en la lucha contra el fraude interno un Través de PRESENTAR: principios, ideas, Estrategias y Metodologías de Alto Impacto.
Para Mayor información Sobre Sobre Como descargar de forma Gratuita El Libro, en solitario Tienes Que Hacer un clic AQUÍ .

Del Blog:
Nahun Frett
Es un reconocido conferencista especializado en temas sobre auditoría interna, gestión de riesgo, gobierno corporativo, cambio organizacional, liderazgo y auto-evaluación de control. Motivador nato de equipos multidisciplinarios de auditoría interna, ampliamente solicitado para dictar conferencias y proveer capacitación en cursos, talleres y seminarios.